
بله؛ در کانادا می توانید با مدارک هویتی قابل قبول برای افتتاح حساب بانکی اقدام کنید و برای داشتن حساب بانکی الزام به داشتن شغل یا حتی موجودی اولیه ندارید. برای یک دندانپزشک مهاجر اما مسئله فقط باز کردن یک حساب نیست؛ باید بدانید چه مدارکی همراه داشته باشید، آیا پیش از ورود امکان افتتاح حساب وجود دارد، SIN چه زمانی لازم است و چطور حساب بانکی، کارت اعتباری و خط اعتباری را با هزینه های مسیر NDEB هماهنگ کنید. سازمان Financial Consumer Agency of Canada یا FCAC می گوید حتی فردی که شهروند کانادا نیست، شغل ندارد یا در زمان افتتاح پولی برای واریز ندارد، می تواند در شرایط قانونی حساب باز کند؛ البته بانک باید هویت او را طبق مقررات تایید کند.
اگر شما در مسیر مهاجرت دندانپزشکان هستید، بهتر است افتتاح حساب را از همان ماه های ابتدایی استقرار در کانادا در برنامه مالی خود قرار دهید؛ مخصوصا اگر قرار است هزینه های معادل سازی، AFK، ACJ، NDECC و دوره های آمادگی را مدیریت کنید.
آخرین به روزرسانی: ۳ اکتبر ۲۰۲۶
منابع اصلی بررسی: FCAC، NDEB و وب سایت رسمی بانک ها
توجه: دنت ایمیگریشن وابسته به هیچ یک از بانک های معرفی شده نیست و این مطلب مشاوره مالی محسوب نمی شود.
| سوال | پاسخ |
|---|---|
| آیا افتتاح حساب بانکی در کانادا برای مهاجر امکان پذیر است؟ | بله. شهروندی کانادا شرط عمومی افتتاح حساب نیست و با مدارک شناسایی قابل قبول می توان اقدام کرد. |
| آیا بدون شغل و موجودی اولیه می توان حساب باز کرد؟ | طبق FCAC، نداشتن شغل یا نداشتن پول برای واریز اولیه به خودی خود مانع افتتاح حساب نیست. |
| آیا قبل از ورود به کانادا می شود حساب باز کرد؟ | در بعضی بانک ها بله، اما فقط برای کشورها و متقاضیان واجد شرایط. برای TD فقط ساکنان چین و هند مسیر پیش از ورود اعلام شده و RBC، BMO و CIBC نیز برنامه های پیش از ورود مخصوص کشورهای واجد شرایط دارند. |
| برای افتتاح حساب SIN لازم است؟ | برای همه حساب های جاری به صورت عمومی نه. SIN برای حساب ها و محصولاتی که درآمدی مثل بهره ایجاد می کنند اهمیت پیدا می کند و بانک ممکن است بسته به محصول آن را درخواست کند. |
| مهم ترین مدارک چیست؟ | پاسپورت یا مدرک هویتی قابل قبول، به همراه مدرکی برای اثبات وضعیت مهاجرتی و در صورت درخواست بانک، آدرس یا مدارک تکمیلی. |
| هزینه مسیر NDEB چقدر است؟ | طبق جدول فعلی NDEB، هزینه درخواست ۹۰۰ دلار، AFK برابر ۱۰۰۰ دلار، ACJ برابر ۱۳۵۰ دلار و NDECC برابر ۶۵۰۰ دلار کانادا است. |
| آیا برای دندانپزشکان مهاجر تامین مالی تخصصی وجود دارد؟ | بله. برای نمونه CIBC با Windmill Microlending برنامه مرحله ای ویژه دندانپزشکان تحصیل کرده خارج از کانادا دارد. |
چرا دندانپزشک مهاجر زودتر از دیگران به حساب بانکی نیاز دارد؟
برای یک تازه وارد، حساب بانکی معمولا برای دریافت درآمد، پرداخت اجاره، قبض ها و خریدهای روزمره استفاده می شود؛ اما برای دندانپزشکی که قصد گرفتن مجوز کار در کانادا را دارد، کارکرد آن گسترده تر است.
در سال های اول ممکن است همزمان چند نوع هزینه داشته باشید: هزینه زندگی، ارزیابی مدارک، ثبت نام آزمون های NDEB، دوره های آمادگی AFK و ACJ، سفر و اقامت برای آزمون ها و در بعضی شرایط هزینه های آموزشی یا حرفه ای دیگر. بنابراین داشتن یک حساب جاری کانادایی و یک حساب پس انداز جداگانه می تواند مدیریت این هزینه ها را ساده تر کند.
از طرف دیگر، ساخت سابقه اعتباری نیز موضوع مهمی است. سابقه اعتباری کانادا می تواند در تصمیمات مالی آینده مانند دریافت اعتبار یا تامین مالی نقش داشته باشد. برای دندانپزشکی که در آینده می خواهد به سمت خرید، توسعه یا راه اندازی مطب برود، بهتر است این موضوع از سال های اول نادیده گرفته نشود.
حق قانونی شما برای افتتاح حساب بانکی در کانادا
چه کسانی می توانند حساب باز کنند؟
طبق اطلاعات رسمی FCAC، در کانادا حق افتتاح حساب بانکی برای افرادی که شرایط قانونی لازم را دارند به تابعیت کانادا محدود نشده است. حتی اگر شغل نداشته باشید، در زمان افتتاح پولی برای واریز نداشته باشید یا قبلا ورشکسته شده باشید، این موارد به تنهایی مانع عمومی افتتاح حساب نیستند. همچنین امکان افتتاح حساب به صورت حضوری یا در برخی موارد از طریق روش های الکترونیکی یا تلفنی وجود دارد.
در نتیجه، این تصور که «برای افتتاح حساب حتما باید شغل داشته باشید» یا «باید از قبل مقدار مشخصی پول در حساب بگذارید» قاعده عمومی نظام بانکی کانادا نیست.
چه زمانی بانک می تواند حساب را باز نکند؟
حق افتتاح حساب به معنی تضمین تایید در هر شرایطی نیست. FCAC شرایط مشخصی را برای رد درخواست در نظر گرفته است؛ از جمله زمانی که بانک دلایل منطقی برای استفاده غیرقانونی یا تقلبی از حساب داشته باشد، هویت متقاضی قابل تایید نباشد یا فرد اطلاعات نادرست ارائه کرده باشد.
اگر بانک درخواست افتتاح حساب را رد کند، باید این موضوع را به صورت کتبی اعلام کند و اطلاعات مربوط به روند شکایت، OBSI و FCAC را در اختیار متقاضی قرار دهد. این حق برای یک مهاجر نیز اهمیت دارد، چون در صورت رد درخواست نباید بدون توضیح کتبی موضوع را رها کرد.
مدارک لازم برای افتتاح حساب بانکی در کانادا
مدارک دقیق بسته به بانک، نوع حساب و وضعیت شما ممکن است متفاوت باشد، اما FCAC چارچوب مشخصی برای احراز هویت تعیین کرده است. طبق راهنمای رسمی، یکی از روش ها ارائه دو مدرک اصلی از یک منبع معتبر است؛ یکی مدرکی که نام و آدرس را نشان دهد و دیگری مدرکی که نام و تاریخ تولد را نشان دهد. پاسپورت خارجی نیز در فهرست مدارک قابل قبول قرار دارد.
برای دندانپزشک مهاجر بهتر است مدارک زیر را از قبل آماده داشته باشید:
| مدرک | کاربرد |
|---|---|
| پاسپورت معتبر | شناسایی هویتی |
| PR Card یا Confirmation of Permanent Residence | اثبات وضعیت اقامت دائم |
| Work Permit | اثبات وضعیت نیروی کار خارجی |
| Study Permit | اثبات وضعیت دانشجویی |
| مدرک آدرس در کانادا | در صورت درخواست بانک برای تکمیل احراز هویت |
| SIN | برای برخی محصولات و حساب های درآمدزا یا امور مالیاتی |
| مدرک ثبت نام دانشگاه | برای دانشجویان بین المللی در صورت درخواست بانک |
نکته مهم این است که SIN را نباید با مدرک شناسایی یکی دانست. شماره بیمه اجتماعی یک شناسه محرمانه است و فقط باید در مواردی که قانون یا فرایند مالی واقعا به آن نیاز دارد ارائه شود. دولت کانادا تصریح می کند که موسسات مالی برای گزارش درآمد حاصل از بهره یا سود به دولت، SIN را برای حساب های درآمدزا دریافت می کنند.
بنابراین بهتر است به جای اینکه تصور کنید «SIN همیشه شرط افتتاح حساب است»، بپرسید حسابی که می خواهید باز کنید چه نوعی است و بانک برای همان محصول چه اطلاعاتی نیاز دارد.
آیا می شود از ایران یا پیش از ورود به کانادا حساب بانکی باز کرد؟
این بخش برای دندانپزشکان ایرانی بسیار مهم است، چون پاسخ برای همه بانک ها یکسان نیست.
RBC
RBC برای متقاضیانی که هنوز وارد کانادا نشده اند، برنامه Pre-Arrival دارد. طبق صفحه رسمی فعلی، این امکان برای ساکنان برخی کشورهای مشخص مانند هنگ کنگ، چین، هند، فیلیپین، ویتنام، آنتیگوا و باربودا، کاستاریکا، سنت وینسنت و گرنادین ها و ترینیداد و توباگو در نظر گرفته شده است. متقاضی باید شرایطی مانند داشتن پاسپورت معتبر و قصد ورود به کانادا در بازه مشخص را داشته باشد. ایران در فهرست اعلام شده RBC قرار ندارد.
BMO
BMO نیز از طریق BMO NewStart امکان شروع فرایند پیش از ورود را برای ساکنان کشورهای واجد شرایط ارائه می کند. متقاضی باید از یک کشور qualifying باشد و حداکثر ظرف ۱۲ ماه برای اقامت دائم، کار یا تحصیل به کانادا بیاید. افرادی که از کشوری غیر از فهرست واجد شرایط می آیند، طبق صفحه رسمی BMO باید برای تنظیم امور بانکی پس از ورود اقدام کنند.
TD
TD در برنامه فعلی خود یک تفاوت کاملا مشخص دارد: پیش از ورود، امکان شروع فرایند را برای افرادی که در چین یا هند ساکن هستند اعلام کرده است. این افراد می توانند حداکثر ۷۵ روز پیش از ورود فرایند را شروع کنند و پس از رسیدن به کانادا باید به شعبه مراجعه کنند. برای ساکنان سایر کشورها، TD می گوید ابتدا باید وارد کانادا شوند و سپس برای افتتاح حساب در شعبه وقت بگیرند.
CIBC
CIBC نیز برنامه Smart Arrival دارد. افراد واجد شرایط از کشورهای واجد شرایط می توانند قبل از ورود، یک حساب موقت باز و با یک حواله بانکی آن را تامین کنند و بعد از ورود، در شعبه حساب جدید خود را افتتاح کنند. برای این برنامه، CIBC مواردی مانند پاسپورت معتبر، UCI و مدارک مهاجرتی مناسب را مطرح می کند.
اگر کشور شما در فهرست پیش از ورود نیست چه کار کنید؟
مهم ترین نکته این است که نبودن نام کشور شما در یک برنامه Pre-Arrival به معنی ممنوع بودن افتتاح حساب در کانادا نیست. در چنین شرایطی، مسیر عملی معمولا این است که پس از ورود، با مدارک وضعیت اقامت و هویت به شعبه مراجعه کنید.
برای متقاضی ایرانی، نباید صرفا به تجربه یک دوست یا محتوای یک وب سایت مهاجرتی تکیه کرد. فهرست کشورهای مجاز، روش های انتقال پول و شرایط افتتاح از خارج از کانادا ممکن است تغییر کنند و باید در همان روز اقدام، صفحه رسمی بانک بررسی شود.
مراحل افتتاح حساب بانکی پس از ورود به کانادا
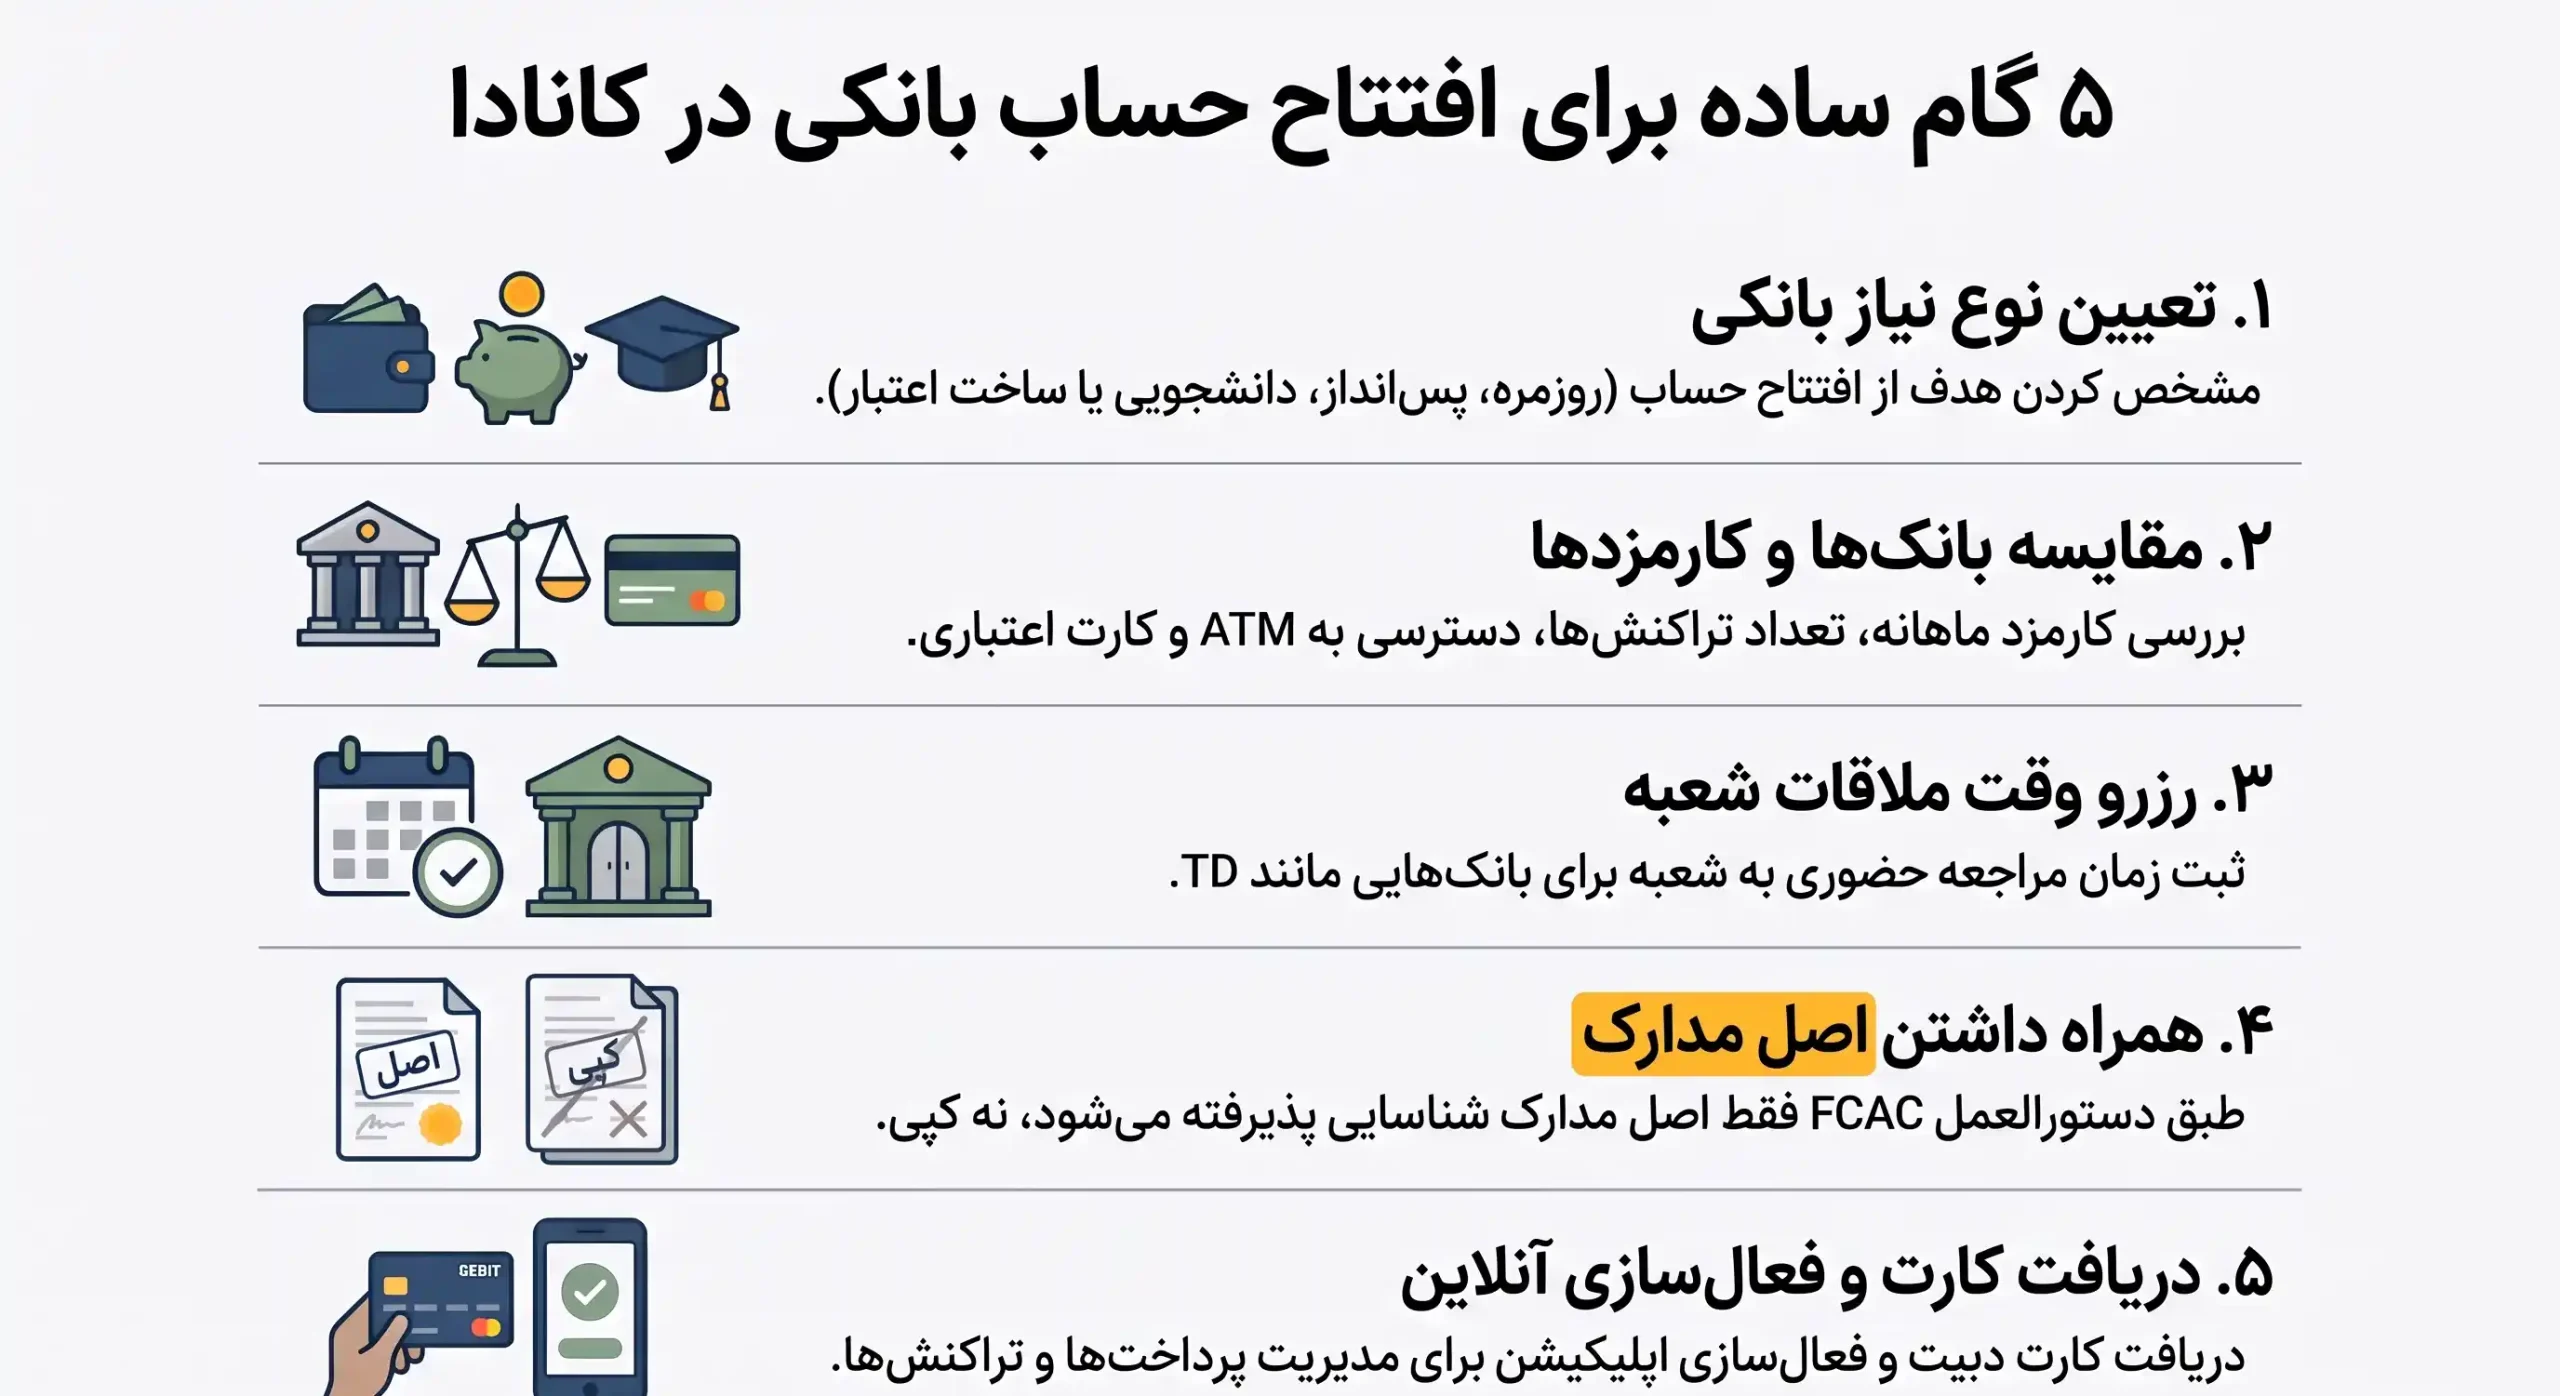
برای اینکه افتتاح حساب به یک فرایند ساده و کم دردسر تبدیل شود، این مراحل را دنبال کنید:
۱. نیاز خود را مشخص کنید.
اول مشخص کنید حساب را برای زندگی روزمره می خواهید، پس انداز، دانشجویی، ساخت اعتبار یا برنامه های حرفه ای آینده.
۲. بانک و نوع حساب را مقایسه کنید.
کارمزد ماهانه، تعداد تراکنش، Interac e-Transfer، دسترسی به ATM، کارت اعتباری و خدمات ویژه دندانپزشکان را کنار هم قرار دهید.
۳. وقت شعبه بگیرید.
برای بعضی برنامه های تازه واردان مانند TD، مراجعه به شعبه و رزرو وقت بخش رسمی فرایند است.
۴. مدارک اصل را ببرید.
FCAC تاکید می کند مدارک شناسایی باید اصل باشند و صرفا کپی مدارک پذیرفته نمی شود.
۵. حساب را افتتاح و کارت دبیت دریافت کنید.
بعد از تکمیل احراز هویت، اطلاعات حساب و کارت بانکی خود را دریافت می کنید.
۶. بانکداری آنلاین را فعال کنید.
فعال سازی اپلیکیشن و بانکداری آنلاین برای مدیریت پرداخت ها، انتقال پول و بررسی تراکنش ها مهم است.
مقایسه بسته های تازه وارد پنج بانک بزرگ
توجه: این جدول برای مقایسه اولیه است، نه رتبه بندی بانک ها.
| بانک | برنامه | دوره اعلام شده بدون کارمزد | افتتاح پیش از ورود | نکته مهم |
|---|---|---|---|---|
| RBC | RBC Newcomer Advantage | ۱۲ ماه | بله، برای کشورهای مشخص | کشور محل اقامت باید در فهرست واجد شرایط باشد |
| TD | New to Canada Banking Package | ۱۲ ماه در پیشنهاد فعلی | بله، برای چین و هند | برای سایر کشورها ورود به کانادا لازم است |
| BMO | NewStart | تا ۲ سال برای برخی مشتریان واجد شرایط | بله، برای کشورهای مشخص | مسیر Pre-Arrival فقط برای qualifying countries |
| Scotiabank | StartRight | ۱۲ ماه | بله، از طریق International Account برای کشورهای مشخص | فهرست کشورها جداگانه منتشر می شود |
| CIBC | Smart Account for Newcomers / Smart Arrival | تا ۲ سال برای حساب واجد شرایط | بله، برای کشورهای واجد شرایط | حساب پیش از ورود ابتدا موقت است |
RBC برای Newcomer Advantage معافیت کارمزد ماهانه ۱۲ ماهه اعلام کرده است. BMO در برنامه NewStart امکان بدون کارمزد بودن حساب برای مدت تا دو سال را برای گروه های واجد شرایط مطرح کرده است. Scotiabank در برنامه StartRight معافیت کارمزد حساب Preferred Package برای سال اول را اعلام می کند. CIBC نیز برای Smart Account for Newcomers تعهد حساب بدون کارمزد برای دو سال را اعلام کرده و Smart Arrival را به عنوان مسیر پیش از ورود ارائه می دهد.
شرایط و مبالغ ممکن است تغییر کند؛ قبل از اقدام وب سایت رسمی هر بانک را بررسی کنید.
برای یک دندانپزشک، مدت معافیت کارمزد نباید تنها معیار مقایسه باشد. امکان تامین مالی مسیر حرفه ای، خط اعتباری، خدمات Healthcare، حساب تجاری و امکانات مربوط به مطب نیز باید در تصمیم شما وارد شود.
تامین مالی مسیر NDEB: خط اعتباری و وام Windmill
هزینه افتتاح حساب بانکی در مقایسه با هزینه های مسیر معادل سازی دندانپزشکی ممکن است بخش کوچکی از برنامه مالی شما باشد. NDEB در حال حاضر برای Equivalency Process هزینه درخواست ۹۰۰ دلار، AFK مبلغ ۱۰۰۰ دلار، ACJ مبلغ ۱۳۵۰ دلار و NDECC مبلغ ۶۵۰۰ دلار کانادا اعلام کرده است. بنابراین فقط جمع همین چهار هزینه، بدون هزینه های دوره، سفر و اقامت، به ۹۷۵۰ دلار کانادا می رسد.
شرایط و مبالغ ممکن است تغییر کند؛ قبل از اقدام وب سایت رسمی NDEB را بررسی کنید.
علاوه بر این، هزینه دوره های آماده سازی، ترجمه و تایید مدارک، سفر برای آزمون، اقامت و هزینه های زندگی می تواند بودجه واقعی مسیر را بالاتر ببرد. خود NDEB نیز تاکید می کند هزینه هایی مانند سفر، اقامت، ترجمه و دوره های آمادگی در کنار هزینه های آزمون باید جداگانه در نظر گرفته شوند.
برنامه CIBC برای دندانپزشکان تحصیل کرده خارج
یکی از نمونه های متفاوت در بازار بانکی کانادا، برنامه مشترک CIBC و Windmill Microlending برای internationally trained dentists است. CIBC در صفحه رسمی خود یک مسیر مرحله ای را معرفی کرده است:
| مرحله مسیر | تامین مالی اعلام شده |
|---|---|
| ثبت نام در NDEB | تا ۲۵٬۰۰۰ دلار |
| قبولی AFK | تایید اعتبار ۴۰٬۰۰۰ دلار |
| قبولی ACJ | افزایش اعتبار ۶۵٬۰۰۰ دلار |
| ثبت نام NDECC | افزایش اعتبار ۲۰٬۰۰۰ دلار |
این ارقام به معنای پرداخت قطعی برای همه متقاضیان نیست. CIBC صراحتا اعلام کرده تایید اعتبار تابع معیارهای معمول اعطای تسهیلات بانک است و در برخی شرایط ممکن است ضامن یا guarantor لازم باشد.
شرایط و مبالغ ممکن است تغییر کند؛ قبل از اقدام وب سایت رسمی CIBC و Windmill را بررسی کنید.
برای همین، عبارت «دندانپزشک مهاجر بعد از قبولی هر آزمون حتما فلان مبلغ را می گیرد» دقیق نیست. آنچه می توان گفت این است که CIBC یک ساختار مرحله ای مشخص معرفی کرده که افزایش اعتبار آن با پیشرفت در مسیر NDEB ارتباط دارد.
Windmill Microlending چه نقشی دارد؟
Windmill یک نهاد غیرانتفاعی کانادایی است که برای متخصصان تحصیل کرده خارج از کانادا و سایر skilled immigrants وام های شغلی ارائه می کند. در صفحه اختصاصی دندانپزشکان، Windmill اعلام کرده وام می تواند برای هزینه های آزمون، دوره های آموزشی، ارزیابی، کتاب و تجهیزات، سفر و حتی بخشی از هزینه های زندگی در دوره مطالعه استفاده شود.
در برنامه دندانپزشکان، Windmill نیز در همکاری با CIBC مسیر جداگانه ای برای تامین مالی مراحل NDEB معرفی کرده است.
این موضوع برای دندانپزشکی که هنوز سابقه اعتباری کانادایی قابل توجهی ندارد مهم است، چون همه هزینه های مسیر نباید صرفا از طریق کارت اعتباری یا حساب روزمره تامین شوند.
شرایط و مبالغ ممکن است تغییر کند؛ قبل از اقدام شرایط eligibility و نرخ های فعلی Windmill را از منبع رسمی بررسی کنید.
بعد از گرفتن مجوز: بانکداری ویژه دندانپزشکان و مطب
نیاز مالی دندانپزشک پس از گرفتن مجوز تغییر می کند. در مرحله اول ممکن است هدف فقط پرداخت هزینه آزمون و زندگی باشد، اما بعد از ورود به کار، موضوعات دیگری مثل حساب تجاری، دریافت وجه از بیماران، مدیریت جریان نقدی، خرید تجهیزات، اجاره یا خرید فضای مطب و تامین مالی توسعه مطرح می شود.
TD Healthcare Professional Banking
TD برای پزشکان، دندانپزشکان، دامپزشکان و اپتومتریست ها برنامه Banking for Healthcare Professionals دارد. این خدمات برای مراحل مختلف شغلی طراحی شده و مواردی مانند حساب های تجاری، راهکارهای پرداخت، تامین مالی فضای تجاری و راهکارهای مرتبط با مطب را پوشش می دهد.
RBC Healthcare
RBC نیز برای دندانپزشکان برنامه Healthcare دارد و در صفحه رسمی خود موضوعاتی مانند تامین مالی شروع یا توسعه مطب، حساب تجاری، خط اعتباری و مدیریت ساختار مالی شخصی و کسب و کار را مطرح کرده است.
Scotiabank Healthcare+
Scotiabank نیز Healthcare+ را برای دندانپزشکان ارائه می کند. این برنامه بر اساس صفحه رسمی بانک، دانشجویان، Associate ها و مالکان مطب را در مراحل مختلف کاری پوشش می دهد و برای شروع، مدیریت یا توسعه مطب راهکارهای شخصی و تجاری ارائه می کند.
بنابراین یک نکته کلیدی وجود دارد: حساب شخصی و حساب حرفه ای مطب یک نیاز واحد نیستند. ممکن است در ماه های اول یک حساب جاری شخصی برای شما کافی باشد، اما بعد از شروع فعالیت حرفه ای باید ساختار حساب های تجاری، مالیات، دریافت پرداخت و هزینه های مطب جداگانه بررسی شود.
چالش های رایج ایرانیان: منبع پول، تحریم ها و بسته شدن حساب
در فضای آنلاین، درباره افتتاح حساب برای ایرانیان روایت های مختلفی دیده می شود؛ بعضی سایت ها بر محدودیت های ناشی از تحریم تاکید می کنند و بعضی دیگر از تجربه شخصی افراد مثال می آورند. مشکل اینجاست که تجربه یک مشتری را نمی توان به عنوان قانون عمومی همه بانک های کانادا در نظر گرفت.
برای دندانپزشک مهاجر، موضوع مهم تر از شنیدن عبارت «بانک X برای ایرانی ها خوب است» این است که بتواند درباره منبع پول، انتقال وجه و هدف استفاده از حساب، اطلاعات شفاف و قابل مستندسازی ارائه کند.
در کانادا نیز بانک ها برای بعضی حساب ها و تراکنش ها الزامات شناخت مشتری و مبارزه با پولشویی دارند. در نتیجه، داشتن مدارک روشن درباره منبع وجوه می تواند از نظر عملی اهمیت بیشتری از انتخاب بانک بر اساس تجربه یک فرد ناشناس در شبکه های اجتماعی داشته باشد.
همچنین اگر درباره امکان انتقال پول به یک مقصد خاص یا انجام تراکنش بین المللی سوال دارید، همان خدمت را در تاریخ اقدام از خود بانک بپرسید. شرایط عملیات بین المللی می تواند با مقررات، بانک واسطه و کشور مقصد تغییر کند.
اشتباهات رایج هنگام افتتاح حساب
اولین اشتباه، فرض کردن این است که SIN همیشه شرط افتتاح هر نوع حساب است. در حالی که طبق دولت کانادا، SIN برای حساب هایی که درآمد ایجاد می کنند اهمیت قانونی پیدا می کند و برای همه تراکنش های بانکی به صورت عمومی لازم نیست.
اشتباه دوم، مراجعه به شعبه بدون مدرک وضعیت مهاجرتی است. همراه داشتن پاسپورت به تنهایی ممکن است برای یک محصول کافی نباشد.
اشتباه سوم، انتخاب بانک فقط بر اساس پاداش افتتاح حساب است. پیشنهادهای بانکی زمان دار هستند و ممکن است در فاصله کوتاهی تغییر کنند.
اشتباه چهارم، یکی دانستن حساب شخصی با ساختار مالی مطب است. وقتی وارد مرحله فعالیت حرفه ای شدید، نیازهای حساب تجاری و تامین مالی مطب را جداگانه بررسی کنید.
جمع بندی و گام بعدی
افتتاح حساب بانکی در کانادا برای دندانپزشک مهاجر فقط یکی از کارهای اداری بعد از ورود نیست؛ می تواند بخشی از برنامه مالی مسیر NDEB باشد. ابتدا وضعیت اقامتی و مدارک خود را مشخص کنید، سپس حسابی متناسب با استفاده روزمره باز کنید و همزمان سابقه اعتباری و بودجه هزینه های معادل سازی را مدیریت کنید.
اگر هنوز در ابتدای مسیر هستید، بررسی مهاجرت دندانپزشکان به کانادا، فرآیند معادل سازی مدرک دندانپزشکی در کانادا و دوره های مرتبط با AFK می تواند به شما کمک کند هزینه ها و مراحل حرفه ای را در کنار برنامه مالی خود ببینید.
در نهایت، شرایط بانک ها، کارمزدها، پیشنهادهای تازه واردان و برنامه های تامین مالی ثابت نیستند. پیش از هر اقدام مالی، اطلاعات را از منبع رسمی بانک یا موسسه مربوطه بررسی کنید.
هشدار نهایی: مبالغ، کارمزدها، شرایط eligibility و پیشنهادهای بانکی ممکن است تغییر کنند؛ قبل از اقدام، آخرین اطلاعات را از وب سایت رسمی بانک و NDEB دریافت کنید. این مقاله صرفا آموزشی است و دنت ایمیگریشن وابسته به بانک های معرفی شده نیست.
فروم رزرو وقت مشاوره
فیلد های "*" اجباری هستند
سوالات متداول
آیا می شود قبل از رسیدن به کانادا حساب بانکی باز کرد؟
بعضی بانک ها این امکان را برای ساکنان کشورهای واجد شرایط فراهم کرده اند. RBC، BMO، CIBC و Scotiabank برنامه های پیش از ورود دارند و TD نیز این امکان را برای ساکنان چین و هند اعلام کرده است. اما واجد شرایط بودن به کشور محل اقامت، نوع وضعیت مهاجرتی و شرایط همان برنامه بستگی دارد.
آیا با ویزای توریستی هم می شود حساب بانکی باز کرد؟
نباید بین «حق عمومی افتتاح حساب» و «شرایط برنامه Newcomer یک بانک» تفاوت را نادیده گرفت. FCAC می گوید شهروند کانادا بودن شرط عمومی نیست، اما بانک برای احراز هویت و محصول مورد نظر شرایط خودش را دارد. برای نمونه TD صراحتا اعلام می کند توریست ها و ویزیتورها واجد شرایط بسته New to Canada نیستند. بنابراین اگر با Visitor وارد کانادا شده اید، باید شرایط بانک و نوع حساب مورد نظر را مستقیما بررسی کنید.
برای افتتاح حساب SIN Number لازم است؟
برای هر حساب جاری به طور عمومی نه. دولت کانادا می گوید موسسات مالی برای گزارش درآمد حساب هایی که بهره یا سود ایجاد می کنند به SIN نیاز دارند. TD نیز برای برخی حساب های جاری بدون بهره اعلام کرده امکان افتتاح بدون SIN وجود دارد.
اگر بانک درخواست مرا رد کند چه کنم؟
از بانک بخواهید دلیل رد را به صورت کتبی ارائه کند. طبق FCAC، بانک در چنین شرایطی باید اطلاعاتی درباره روند شکایت و دسترسی به OBSI و FCAC نیز ارائه دهد.
بدون سابقه اعتباری هم می شود حساب و کارت اعتباری گرفت؟
بعضی بانک ها برای تازه واردان محصولاتی ارائه می کنند که برای متقاضیان بدون سابقه اعتباری کانادایی نیز قابل درخواست هستند، اما تایید و سقف اعتباری به شرایط بانک وابسته است. برای نمونه TD و Scotiabank هر دو محصولات تازه وارد با امکان دریافت کارت بدون سابقه اعتباری کانادا معرفی کرده اند.
شرایط و مبالغ ممکن است تغییر کند؛ قبل از اقدام وب سایت رسمی بانک را بررسی کنید.
دندانپزشک مهاجر برای هزینه امتحان های NDEB می تواند وام بگیرد؟
بله، چند مسیر تامین مالی وجود دارد، اما شرایط آنها یکسان نیست. CIBC و Windmill برای internationally trained dentists یک مسیر مرحله ای اختصاصی دارند و Windmill نیز وام های شغلی برای هزینه های مرتبط با آزمون و ارزیابی ارائه می کند.
بهترین بانک برای دندانپزشک مهاجر کدام است؟
یک بانک واحد را نمی توان برای همه دندانپزشکان «بهترین» دانست. اگر شما هنوز در مرحله NDEB هستید، ممکن است دسترسی به تامین مالی مسیر معادل سازی برایتان مهم تر از کارمزد ماهانه حساب باشد. اگر مشغول کار شده اید، حساب تجاری و خدمات Healthcare اهمیت بیشتری پیدا می کند. بنابراین مقایسه را بر اساس مرحله مسیر، نوع اقامت، نیاز به خط اعتباری، هزینه های روزمره و برنامه آینده برای مطب انجام دهید.
بعد از گرفتن مجوز دندانپزشکی می شود حساب مطب باز کرد؟
بله. بانک های بزرگی مانند TD، RBC و Scotiabank برای متخصصان سلامت و دندانپزشکان خدمات تجاری و حرفه ای ارائه می کنند. این خدمات می تواند شامل حساب کسب و کار، کارت تجاری، خدمات دریافت پرداخت و تامین مالی مرتبط با مطب باشد.